
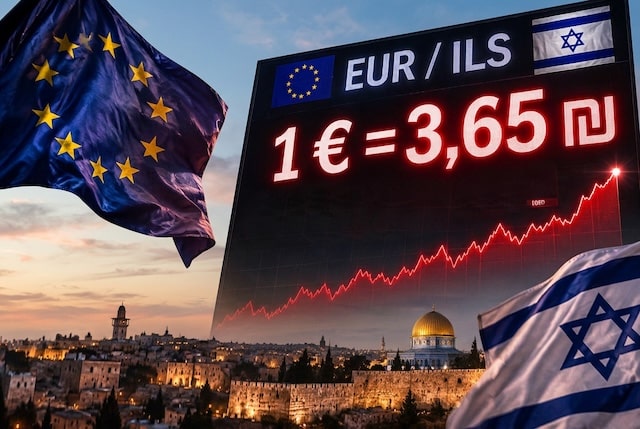
Au 19/11/2026, l’euro s’échange autour de 3,65 shekels, retrouvant un niveau inédit depuis un an. Si la progression du dollar contribue à la pression sur la monnaie israélienne, l’évolution de la devise européenne révèle également des fragilités propres au shekel. Entre incertitudes politiques, tensions géopolitiques et divergences de politique monétaire, ce mouvement mérite une attention particulière de la part des investisseurs et des familles dont le patrimoine est réparti entre Israël et l’Europe.
L’euro atteint un plus haut d’un an face au shekel
Le marché des changes israélien connaît une nouvelle phase de tension. Le 19 novembre, l’euro évoluait autour de 3,65 shekels sur le marché, après un taux représentatif proche de 3,60. La devise européenne retrouve ainsi un niveau qu’elle n’avait plus atteint depuis environ un an.
Cette évolution s’inscrit dans un mouvement plus large de faiblesse du shekel. Le dollar a lui aussi fortement progressé, passant d’environ 2,80 shekels à près de 3,30 en l’espace de six mois, soit une appréciation de l’ordre de 18 %. Mais la situation de l’euro est particulièrement intéressante : alors que la monnaie européenne reste relativement faible face au dollar, elle se renforce nettement face au shekel.
Ce décalage montre que le mouvement ne relève pas uniquement de la vigueur internationale du dollar. Il traduit également une fragilité spécifique de la monnaie israélienne, alimentée par plusieurs facteurs économiques, politiques et financiers.
Des politiques monétaires qui favorisent le dollar
Une première explication vient des États-Unis. Les dernières discussions au sein de la Réserve fédérale ont renforcé les anticipations d’un maintien de taux d’intérêt élevés, voire de nouvelles hausses. Plusieurs responsables de la Fed estiment en effet que la lutte contre l’inflation pourrait nécessiter un resserrement monétaire supplémentaire.
Le différentiel de taux joue alors en faveur du dollar. Avec un taux directeur américain situé entre 3,75 % et 4 %, contre 3,25 % en Israël au moment de la publication de l’article, les placements en dollars peuvent offrir une rémunération plus attractive.
Cette perspective soutient la devise américaine et contribue indirectement à affaiblir le shekel. Elle ne suffit toutefois pas à expliquer l’ensemble du mouvement observé face à l’euro.
L’incertitude politique et géopolitique pèse sur le shekel
Les investisseurs doivent également composer avec plusieurs incertitudes propres à Israël. Les difficultés politiques et les interrogations sur la formation d’un gouvernement stable alimentent les inquiétudes concernant la visibilité économique du pays.
À cela s’ajoutent les tensions régionales, notamment avec l’Iran. Le risque d’une nouvelle escalade militaire entretient une prime de risque sur les actifs israéliens et peut inciter certains investisseurs à réduire leur exposition à la monnaie locale.
Les marchés financiers ont également contribué à accentuer la pression. Lorsque les marchés actions internationaux reculent, les investisseurs institutionnels israéliens, notamment les fonds de pension et les compagnies d’assurance, peuvent ajuster leurs couvertures de change. Ces opérations peuvent entraîner des achats de devises étrangères et peser davantage sur le shekel.
La Banque d’Israël face à un arbitrage délicat
La politique monétaire israélienne constitue un autre élément déterminant. L’inflation annuelle est retombée à 1,1 % en octobre, son niveau le plus bas depuis avril 2021. Cette évolution pourrait justifier une baisse des taux afin de soutenir l’activité économique.
Mais une monnaie plus faible complique cet arbitrage. Le recul du shekel renchérit les importations, qu’il s’agisse de produits de consommation, d’équipements ou de matières premières. Si cette dépréciation se prolonge, elle risque donc de raviver les pressions inflationnistes.
La Banque d’Israël doit ainsi trouver un équilibre entre le soutien à l’économie et la préservation de la stabilité monétaire. Une baisse des taux pourrait soutenir l’activité, mais elle risquerait aussi d’accentuer la pression sur la devise.
Quelles conséquences pour les patrimoines exprimés en euros ?
Pour les investisseurs européens détenant des actifs en Israël, l’évolution de l’EUR/ILS a des conséquences directes. À valeur inchangée en shekels, un portefeuille financier ou un bien immobilier israélien représente désormais moins d’euros lorsqu’il est converti dans la devise européenne.
La performance d’un investissement ne peut donc pas être appréciée uniquement à travers son évolution en monnaie locale. Pour un investisseur dont la devise de référence est l’euro, le rendement final dépend également du taux de change au moment de la conversion.
À l’inverse, cette évolution peut être favorable aux personnes qui perçoivent des revenus en euros et supportent des dépenses en Israël. Une même somme en euros permet d’obtenir davantage de shekels, ce qui améliore mécaniquement leur pouvoir d’achat local.
La situation est différente pour les ménages dont les revenus sont principalement libellés en shekels, mais qui doivent financer des dépenses en Europe : frais de scolarité, loyers, voyages ou engagements financiers. Pour eux, la hausse de l’euro augmente le coût de ces dépenses et peut nécessiter une anticipation plus rigoureuse des besoins de liquidités.
Ne pas chercher à anticiper le marché à tout prix
Un euro plus fort peut rendre certains actifs israéliens plus accessibles aux investisseurs européens. Mais une conversion favorable à l’entrée ne garantit pas un rendement favorable à la sortie. Une nouvelle baisse du shekel pourrait effacer une partie de la performance réalisée en monnaie locale. À l’inverse, un redressement de la devise israélienne pourrait améliorer le rendement final.
Il est donc préférable de ne pas fonder une décision patrimoniale sur la seule anticipation du prochain mouvement de change. L’horizon d’investissement, la devise des revenus et des dépenses, les besoins de liquidités et la répartition globale du patrimoine doivent également être pris en compte.
Selon les situations, un échelonnement des conversions ou une couverture partielle du risque de change peuvent permettre de réduire la dépendance à un niveau de marché ponctuel.
Un indicateur à suivre de près
La trajectoire de l’euro face au shekel dépendra dans les prochaines semaines de plusieurs facteurs : les décisions de la Banque d’Israël, l’évolution des anticipations de taux aux États-Unis, la situation politique israélienne et le niveau des tensions régionales.
Pour les familles et les investisseurs dont les intérêts patrimoniaux sont répartis entre Israël et l’Europe, le taux EUR/ILS est bien davantage qu’un simple indicateur financier. Il influence la valeur relative des actifs, le coût des engagements et la capacité à financer des projets dans chacune des deux zones.
Dans cet environnement, raisonner simultanément en euros et en shekels est essentiel. La performance d’un patrimoine ne se mesure pas seulement à la valorisation de ses actifs, mais aussi à la devise dans laquelle cette valeur sera finalement utilisée.